
小売業における在庫管理の目的は、商品の数量、所在および状態を把握し、欠品による販売機会の逸失と過剰在庫の発生を抑えながら、適正な在庫水準を維持することです。これにより、顧客が必要な商品を必要なときに購入できる環境を整えるとともに、在庫に伴う保管費用、値下げ、廃棄などの負担を抑制します。
以下では、小売業における在庫管理業務プロセスの概要を整理します。
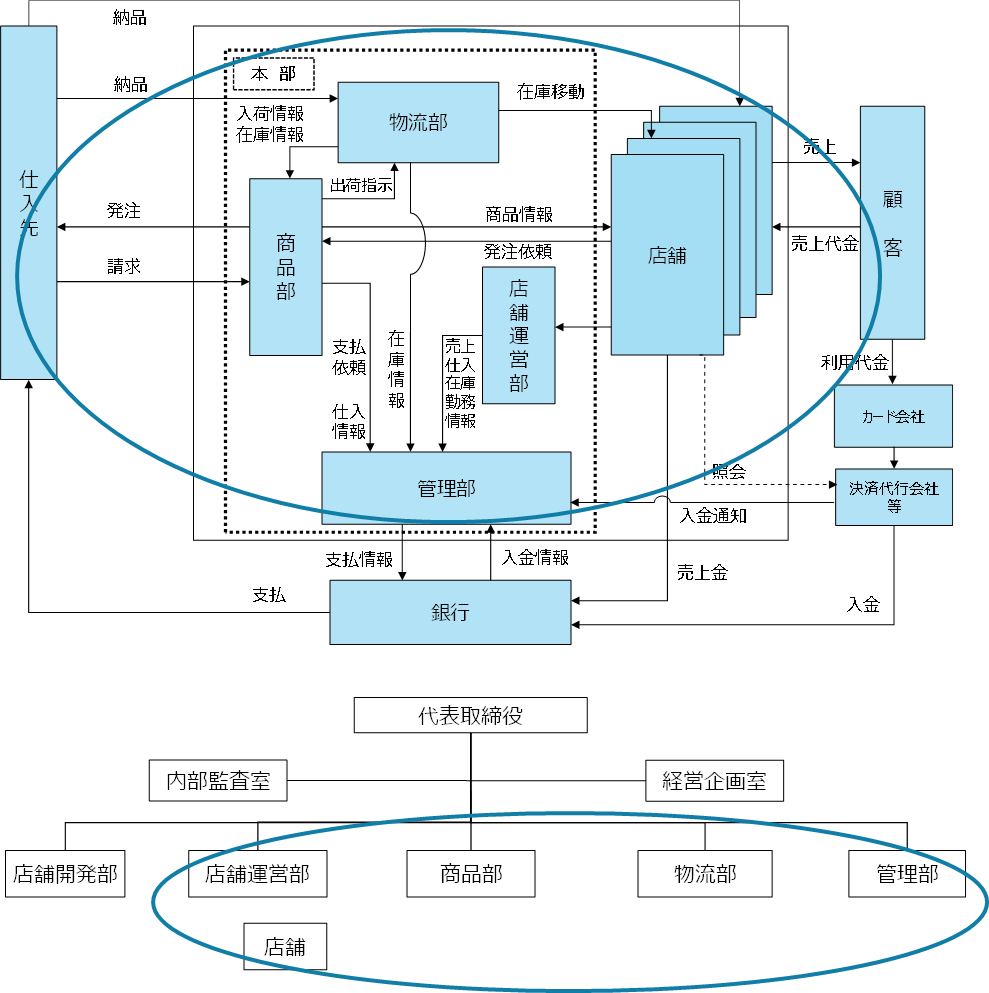
在庫の管理単位
「在庫の管理単位」とは、在庫数量や在庫金額を、どの範囲・細かさで区分して把握するのか、という意味です。小売業では、一般に次の組合せを基本として在庫を管理します。
拠点別×SKU別×在庫区分別
拠点別とは、物流センター、店舗など、在庫が保管されている場所ごとに把握することです。
SKU (Stock Keeping Unit:在庫管理単位)別とは、在庫管理上、同一の商品として扱う最小単位ごとに把握することです。例えば、同じ種類のシャツでも、色やサイズが異なれば、販売可能性や補充の判断が異なるため、通常は別のSKUとして管理します。
在庫区分別とは、良品、破損品、返品予定品、廃棄予定品、移動中在庫など、商品の状態や処理状況に応じて区分して把握することです。
在庫の受払
仕入先から物流センター、店舗を経由して顧客に商品が届けられる物流フローの例に沿って、在庫の受払を整理します。
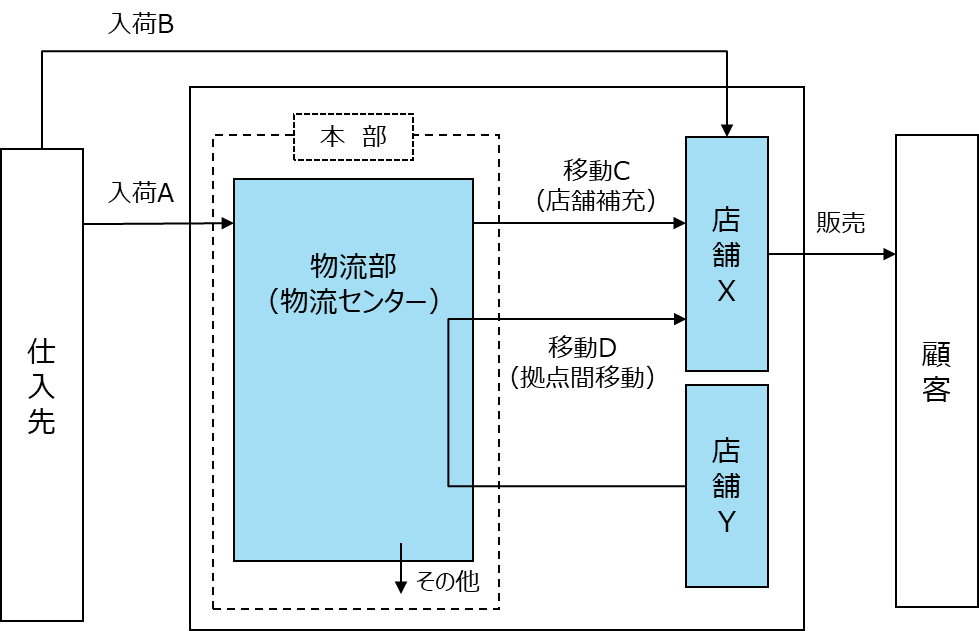
入荷A
仕入先から物流センターに入荷する流れです。
入荷した商品と納品情報を照合し、品目、数量、品質などを確認します。受入れ可能であることを確認した後、システムに入荷または検収情報を登録することにより、物流センターの帳簿在庫が増加します。
受入れ後に仕入返品を行う場合は、返品処理によって帳簿在庫が減少します。
入荷B
商品や物流形態によっては、仕入先から店舗へ商品が直接納品される場合があります。
物流センターと同様に受入確認、システムに入荷または検収情報を登録することで、店舗の帳簿在庫が増加します。仕入返品も同様に、受入れ後に仕入返品を行う場合は、返品処理によって帳簿在庫が減少します。
移動C(店舗補充・出荷)
物流センターから店舗へ商品を出荷し、店舗在庫を補充する流れです。物流センターでは、店舗向けの出庫処理によって帳簿在庫が減少します。商品と移動情報を店舗へ送り、店舗では受入確認後に入庫処理を行うことによって帳簿在庫が増加します。
全社の在庫は変わりませんが、物流センターと店舗の間に輸送のタイムラグがある場合、移動中在庫を認識する必要があります。
出庫登録によって物流センター在庫が減少し、商品が輸送中である間は移動中在庫として管理します。店舗で受入確認と入庫登録を行うことにより、移動中在庫が減少し、店舗在庫が増加します。
移動D(拠点間移動)
拠点間移動の代表例として、ある店舗では滞留している商品を、販売が見込まれる別の店舗へ移動する場合が該当します。これにより販売機会を確保するとともに、値下げや廃棄を抑制できます。これは、全社的な在庫の有効活用にもつながります。
移動処理により、商品の出し手の店舗Yの在庫が減少し、受け手の店舗Xの在庫が増加します。
なお、例では物流センターを経由した拠点間移動を提示していますが、物流センターを介在させずに店舗間で行う場合もあります。
販売
店舗での顧客への販売により店舗在庫が減少します。売上返品が発生すれば返品処理によって、店舗在庫は増加します。
その他
販売促進用の無償提供、社内使用、破損、廃棄などによって商品が払い出される場合には、その理由と数量を記録し、在庫を減少させます。
在庫移動
物流センターから店舗への在庫移動に際しては、出庫元の物流センターでは、システムからピッキング指示を出力し、商品の取り出し、検品、梱包および出庫登録を行います。移動情報は、移動伝票または電子データによって入庫先へ連携されます。
入庫先の店舗では、商品と移動情報を照合して数量や状態を確認し、入庫登録を行います。
店舗から他の店舗や物流センターへ商品を移動する場合も、出庫元と入庫先の双方で記録し、移動中在庫を含めて追跡できるようにすることが重要となります。
在庫移動は、原則として入金や支払を伴わない社内取引であり、移動しただけでは会社全体の在庫数量や在庫金額は変動しません。
しかし、出庫元と入庫先の処理が一致しなければ、店舗別・拠点別の帳簿在庫に差異が生じます。また、店舗別の在庫責任を明確にし、店舗別損益や商品別損益を適切に把握するためには、在庫移動が正確かつ適時に記録されていることが前提になります。このため、未入庫となっている移動中在庫、移動頻度、移動数量、移動理由などを定期的に確認する必要があります。特に、滞留在庫の解消を目的として店舗間移動を行った場合には、移動後の販売実績も併せて確認し、移動の効果を検証します。
在庫移動が適切に運用されているかどうかは、その企業の在庫管理水準を判断する一つの指標となります。
理論在庫
物流センターや店舗などの拠点別・SKU別に、商品の受入れと払出しを発生の都度記録し、その記録を累積することにより、システム上「現在これだけの商品が存在するはずである」という在庫数量を算定できます。このような記録上の在庫を「帳簿在庫(理論在庫)」と呼びます。
帳簿在庫の精度を維持するには、仕入や販売だけでなく、返品、廃棄、破損、社内使用、在庫移動など、すべての増減を正確かつ適時に記録する必要があります。
在庫数量の記録・把握方法
在庫数量の記録・把握方法は、継続記録方式と、実地棚卸を基礎とする方式に大別できます。ただし、小売業では両者が明確に分かれるとは限らず、その中間的な管理方法も見られます。
(1)継続記録方式
仕入、販売、返品、廃棄、在庫移動など、商品の増減を発生の都度継続的に記録し、帳簿在庫を把握する方法です。期中は帳簿在庫によって在庫を管理し、定期的な実地棚卸によってその正確性を検証します。
(2)実地棚卸を基礎とする方式
期中はSKU別の帳簿在庫を継続的に算定せず、実地棚卸によって期末などの一定時点における在庫数量を把握する方法です。
(3)部分的継続記録方式
入荷やPOSによる販売など、主要な在庫増減は記録するものの、廃棄、破損、盗難、ばら売りなどの増減を完全には反映できず、帳簿在庫の精度に限界がある管理方法です。この場合、システム上の理論在庫を日常管理の参考として利用しつつ、実地棚卸によって実際の在庫数量を確認・補正します。
一つの企業内でも、物流センターでは継続記録方式、店舗では部分的継続記録方式または実地棚卸を基礎とする方式を採用するなど、拠点や商品によって異なる方法が併用される場合があります。
在庫分析と滞留在庫
在庫分析
適正在庫を維持し、欠品や過剰在庫を防ぐためには、在庫状況を日常的にモニタリングすることが重要です。代表的な管理指標には、在庫回転率、在庫日数、欠品率、廃棄率、棚卸差異率などがあります。
滞留在庫
長期間にわたって販売や出庫がない商品、または販売速度が低下している商品を早期に把握し、対応を検討します。一定期間、入出庫実績がない在庫は「不動在庫」と呼ばれることがあります。
滞留在庫の抽出には、最終販売日、最終出庫日、在庫日数、販売数量などのシステム情報を利用します。例えば、最終販売日から90日、180日、365日など、商品特性に応じた基準を設定し、対象商品を抽出します。ただし、適切な期間は商品、業態、季節性などによって異なります。
抽出した商品については、滞留原因と今後の販売可能性を検討し、販売促進、値下げ、売場変更、店舗間移動、仕入先への返品、廃棄などの対応を行います。対応内容については権限者の承認を得て、実施結果を記録します。
また、滞留によって商品の収益性が低下している場合には、在庫評価の過程で評価減の要否を検討します。
実地棚卸
目的
実地棚卸の主な目的は、物流センターや店舗などの各保管拠点に実際に存在する商品を数え、その数量と状態を確認することです。決算時の実地棚卸は、期末在庫数量を確定するための基礎となります。
在庫の受払いを継続的に記録し、帳簿在庫を管理している拠点や商品については、実地在庫と帳簿在庫を照合して棚卸差異を把握します。差異がある場合、その原因を分析するとともに、必要に応じて帳簿在庫を修正します。一方、帳簿在庫を継続的に管理していない拠点や商品については、実地棚卸によって期末在庫数量を把握します。
商品の汚損、破損、陳腐化、消費期限・使用期限切れなどが確認された場合には、通常の商品と区分して記録し、その情報を廃棄や在庫評価の検討に引き継ぎます。
実施時期と実施方式
実地棚卸の実施時期と実施方式は企業によって異なります。
実施時期として、決算期末のみ実施する企業もあれば、四半期や月次で実施する企業もあります。
実施方式については、一斉棚卸のみ実施する企業や、日常的に循環棚卸を実施し、在庫精度の維持に努める企業もあります。なお、循環棚卸を行っていても、決算時点の在庫の確からしさを確保する必要があります。
また、随時棚卸と言って、差異や不正が疑われた場合に実施するケースもあります。
棚卸体制
物流センターでは物流部、店舗では店長や店舗運営部が、日常的な現物管理を担当します。
棚卸の実施要領の作成、棚卸範囲の決定、棚卸表の管理、差異の集計および修正手続の管理などは、経理または管理部が中心となって統括することが一般的です。重要な差異や帳簿修正については、定められた権限者の承認を受けます。
商品部は商品マスタや商品の状態判定に関する情報を提供し、情報システムは棚卸データの取込みやシステム処理を支援します。評価単価の設定や評価減の検討については、経理と商品部が連携して対応します。
棚卸の信頼性を確保するため、在庫を日常的に保管・記録している担当者だけでカウントから承認までを完結させないようにします。また、重要な在庫については、他部門による立会いや再カウントを行います。
棚卸の方法
実地棚卸では、棚卸結果を記録・収集する手段として、棚卸タグ、棚卸リスト、ハンディターミナル、RFID(Radio Frequency Identification:無線周波数識別)などが利用されます。以下では、これらを便宜上、棚卸タグ方式、棚卸リスト方式および電子記録方式に区分して説明します。
(1)棚卸タグ方式
あらかじめ連番を付した棚卸タグを商品、商品群、棚、箱などの棚卸単位に取り付けます。カウント担当者は、商品コード、品名、数量などをタグに記録し、確認後にタグを回収します。回収したタグを集計することで、商品別の実地在庫数量を把握します。
タグを連番で管理し、発行、配布、使用、未使用、取消しおよび回収の状況を確認することにより、棚卸範囲の漏れや棚卸記録の紛失を発見しやすくなります。
一方、タグの準備、取付け、記入、回収および集計には相応の作業が必要であり、取扱商品数の多い小売店舗では負担が大きくなるため、棚卸リストやハンディターミナルなどと組み合わせて実施する場合もあります。
(2)棚卸リスト方式
棚卸リスト方式では、棚卸対象商品を記載した一覧表に、実地カウントした数量を記録します。
棚卸リストは商品コード順ではなく、売場や物流センターの棚番、ロケーション、商品の陳列順など、実際のカウント経路に合わせて作成することが望まれます。カウント担当者が棚の端から順番に作業できるようにすることで、数え漏れや重複カウントを防止できます。
リストには連番を付し、配布枚数と回収枚数を確認するとともに、未使用、書損じ、取消しとなったリストも含めて管理します。
(3)電子記録方式
①バーコード読取方式
商品または棚に表示されたバーコードをハンディターミナルで読み取り、実地数量を入力します。
カウント結果は端末に蓄積され、在庫管理システムへ転送されます。これにより、商品コードの手書きや棚卸結果の再入力が不要となり、転記ミスと入力時間を削減できます。
②RFID読取方式
商品に取り付けたRFIDタグ(ICタグ)の情報を、電波を用いて非接触で読み取る仕組みで実地棚卸に活用する例があります。商品ごとにRFIDタグを取り付け、ハンディ型または固定型のリーダーで読み取ることにより、複数の商品を非接触で一括して認識できます。このため、バーコードを一点ずつ読み取る方法と比べて、棚卸の作業を大幅に効率化できる場合があります。
RFIDは、特にアパレルなど、個品単位でタグを付けやすく、棚卸頻度が高い業態で実用化が進んでいます。一方、タグ費用、取付け作業、読取り機器やシステムへの投資に加え、金属や液体による読取り精度への影響、タグと商品マスタとの正確なひも付けなどの課題があります。
したがって、導入に当たっては、商品単価だけでなく、取扱数量、棚卸頻度、作業時間の削減効果、在庫精度の改善効果などを踏まえて、費用対効果を検討する必要があります。
実地棚卸の基本プロセス
実地棚卸の基本プロセスとしては、事前準備、棚卸実施(カウント)、差異分析、修正処理の4つに分かれます。
(1)事前準備
実地棚卸の基準日(通常は期末日)、対象範囲、実施体制などを決めて、実地棚卸実施要領にまとめ、関係者に事前共有します。そして、在庫の整理整頓を行います。物流センター、店舗、バックヤードなどの場所別に、良品、破損品、返品予定品、廃棄予定品などの在庫区分ごとにエリア内を整理して、カウント作業がミスなく、円滑に行えるような環境を整えます。
また、委託品や預り品などの他社所有商品を自社在庫と区分するとともに、外部倉庫などに保管している自社所有在庫についても確認します。
併せて、ロケーションマップなどを用いて棚卸対象範囲を明確にし、数え漏れを防止します。
実地棚卸の方法にもよりますが、棚卸タグ、棚卸リスト、ハンディターミナルなどの準備を合わせて行います。棚卸を閉店後に実施する店舗では、作業が深夜に及ぶこともあります。長時間の作業による疲労や集中力の低下は、数え間違いや入力ミスの原因になるため事前準備が重要となります。
(2)実地棚卸の実施(カウント)
実地棚卸の実施方式には、一斉棚卸と循環棚卸があります。一斉棚卸では、特定の基準日時点で対象在庫を一斉にカウントします。正確なカウントを行うため、棚卸中は原則として入出庫や販売を停止します。停止できない場合には、棚卸中の取引を別途記録して、基準時点の数量に調整します。
帳簿数量による先入観を避けるため、帳簿在庫を表示しないブラインドカウントを採用することがあります。帳簿数が表示されていると帳簿数に合わせようとする心理が働くためです。
棚卸リストに記載する方法の場合、現品のカウントと記録内容の確認を複数の担当者で行うことにより、数え間違いや記録ミスを防止します。
重要性の高い商品や差異が生じやすい商品については、担当者を替えて再カウントする方法も有効です。
すべての商品を独立して2回数えることは負担が大きいため、リスクに応じた適用が現実的です。
実地棚卸の統制方法が十分でないと不正の温床にもなるため、十分な注意が必要です。
重要な拠点や在庫については、経理、内部監査室などが棚卸に立ち会い、棚卸手続の実施状況を確認します。また、会計監査の対象となる企業では、会計監査人が重要な在庫の実地棚卸に立ち会う場合があります。
(3)差異分析
棚卸タグ方式や棚卸リスト方式では、集計した実地数量をシステムに入力します。電子記録方式では、端末などに記録されたデータをシステムに取り込みます。
帳簿在庫を管理している拠点や商品については、実地数量と帳簿数量を照合し、棚卸差異を把握します。重要な差異や異常な差異については、再カウントを行ったうえで、原因を調査します。
差異の原因には、受払記録の誤り、入出庫処理の漏れや時期ずれ、保管場所の誤り、破損・廃棄の未登録、盗難・紛失、棚卸時の数え間違いなどがあります。差異の内容と原因を記録し、業務手続の改善に活用することが、在庫精度の向上につながります。
(4)修正処理
棚卸差異について再カウントや原因調査を行ったうえで、最終的な実地数量を確定します。帳簿在庫を管理している場合には、定められた権限者の承認を得て、帳簿在庫を実地数量に修正します。
棚卸差異の修正は、在庫金額や売上原価に影響するため、差異の内容、原因、修正数量、修正金額および承認記録を保存します。重要な差異については、原因に応じた再発防止策を検討します。
実地棚卸に使用した実施要領、棚卸表、差異リスト、原因リストの記録は取りまとめて保管します。
多店舗展開する小売業では、すべての店舗で一定水準の棚卸精度を維持するために、統一された実施要領、十分な事前準備および実施状況の管理が必要です。
棚卸終了後には、数え間違い、作業遅延、対象範囲の漏れ、機器やシステム上の問題などを振り返り、次回の実施要領や研修内容に反映します。
在庫評価
在庫金額を算定するためには、在庫数量と評価単価を確定する必要があります。継続記録方式を採用している場合は、帳簿在庫を日常管理に利用し、期末には実地棚卸によってその実在性と正確性を確認します。実地棚卸を基礎とする方式では、実地棚卸によって期末在庫数量を把握します。
評価単価の算定方法には、売価還元法、先入先出法、総平均法、移動平均法、最終仕入原価法などがあり、企業が採用する会計方針に基づいて適用します。確定した在庫数量に評価単価を適用することにより、原価を基礎とした在庫金額を算定します。
さらに、滞留、陳腐化、品質劣化、破損、販売価格の低下などによって商品の収益性が低下している場合には、評価減の要否を検討します。必要な承認を経て評価減を反映し、期末商品棚卸高を確定します。
評価減の対象となった在庫については、通常の商品と区分して管理し、販売、値下げ、返品、廃棄などの処分計画を策定します。その後も販売可能性や処分状況を確認し、必要に応じて追加の評価減を検討します。