「小売業の業務オペレーションは財務諸表に具体的にどのように反映するのか」という観点で、小売業の販売業務を整理します。
はじめに、店舗販売プロセスの概要を改めて示します。
顧客が店内に陳列された商品を選んでレジへ進むと、店員がPOS(Point of Sale)レジで商品を登録し、顧客が代金を決済します。店舗では、商品を顧客に引き渡した時点で売上を認識します。
日次の締め処理では、当日の売上を決済手段別に集計・確認し、売上実績データを本部へ送信します。代金管理・入金確認は、決済手段によって異なります。
現金決済の場合は、受け取った現金をレジのドロアーに保管します。日次の締め処理で売上記録と現金実査額を照合した後、現金を金庫に移し、翌営業日等に会社の銀行口座へ入金します。入金後、本部経理は入金額が店舗からの入金記録と一致していることを確認します。
キャッシュレス決済の場合は、決済事業者から、加盟店手数料を差し引いた決済代金が所定の銀行口座に振り込まれます。本部経理は、店舗の売上・決済データ、決済事業者の入金通知書等の精算明細と入金額を照合します。照合は、店舗別・契約先別・精算対象期間別など、実際の精算単位で行い、手数料控除などの内訳を確認したうえで、対応する未収入金を消し込みます。
こうした役割分担と照合により、売上計上漏れや現金の不正流用、入金不足、消込誤りなどのリスクを低減します。
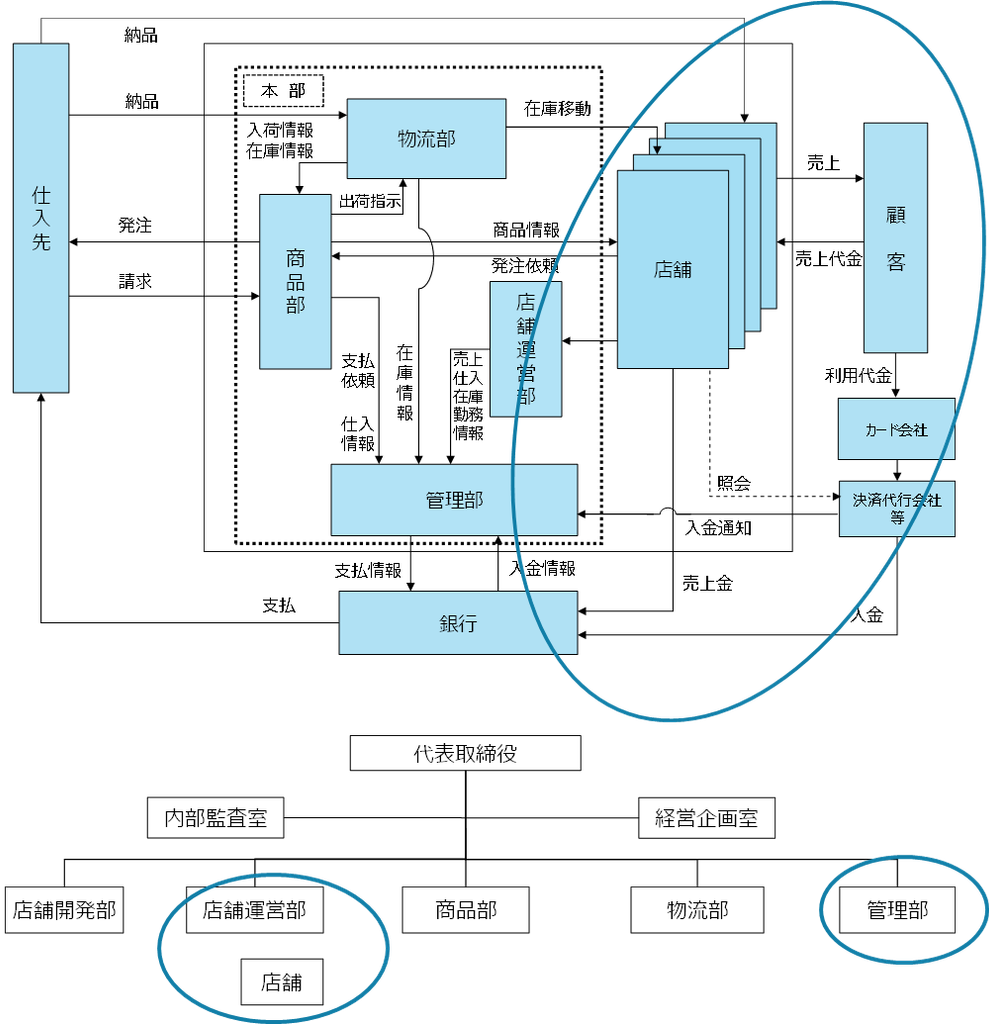
ビジネスフローと組織図を示すと以下のとおりです。
会計との関係は以下のとおりです。
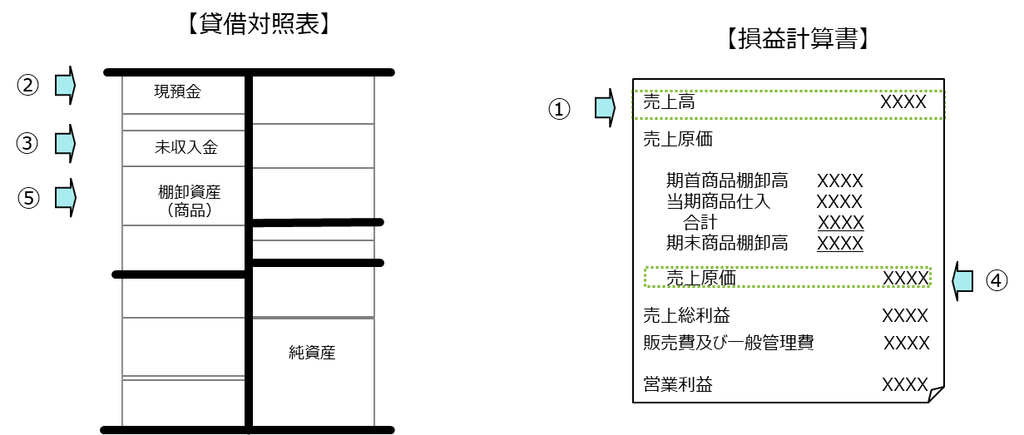
現金売上の際は、商品の販売と同時に現金を回収します。現金売上の計上により、損益計算書の「売上高」が増加し①、同時に貸借対照表の「現預金」が増加します。②
店舗で回収した現金を会社の銀行口座へ入金により現金から預金現金から預金への振替ですが、「現預金」の合計額は変わりません。
キャッシュレス売上のうち、決済事業者から未入金の代金は、売掛金や未収入金などの科目で管理されます。本例では「未収入金」として説明します。ここでは店舗での決済後、決済事業者から後日入金される方式を扱います。
キャッシュレス売上の計上により、損益計算書の「売上高」が増加し①、同時に貸借対照表の「未収入金」が増加します。③
販売した商品に対応する原価は、「売上原価」として損益計算書に計上され④、「棚卸資産(商品)」はその分減少します。⑤
なお、会計上の「売上原価」を販売の都度、計上するか、月次・期末にまとめて算定するかは、企業の処理方法によって異なります。
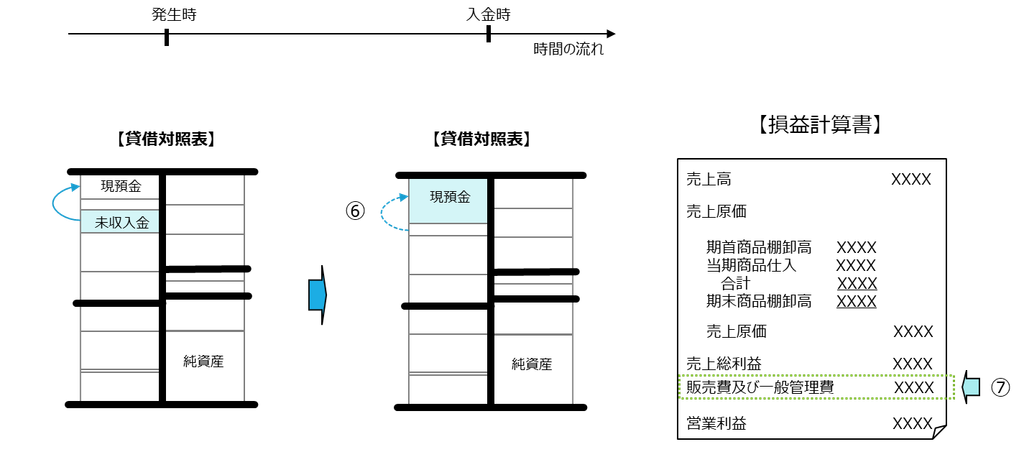
決済代金の入金時には、入金額と加盟店手数料の合計額について、未収入金を消し込みます。入金額は現預金の増加として⑥、加盟店手数料は販売費及び一般管理費の支払手数料等として処理します。⑦ なお、手数料の費用計上は必ずしも入金時とは限らず、決算時には当期の売上に対応する未計上の手数料についても計上を検討します。