購買管理システムは、商品の調達活動を円滑かつ適切に運営するための管理システムで、在庫管理システムと密接に連携しています。
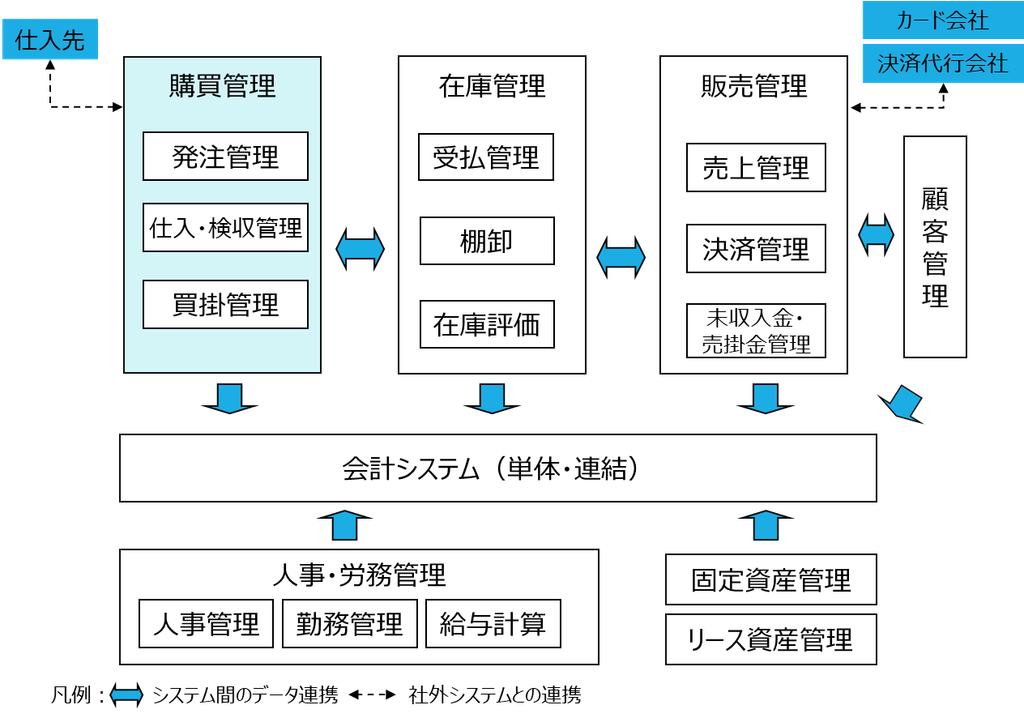
システムの構成としては、大きくは、発注管理、仕入・検収管理、買掛管理に分かれます。
ビジネスプロセスが本部と店舗の役割分担によって規定されるという点については、業務プロセスの章で記述しました。特に購買管理システムの発注と仕入について、本部と店舗との役割分担がシステムの機能にも大きく影響を与えます。そこで、まず、補充発注を例に、発注、納品・仕入を中心として主要なパターンを整理してみます。
補充発注のパターン
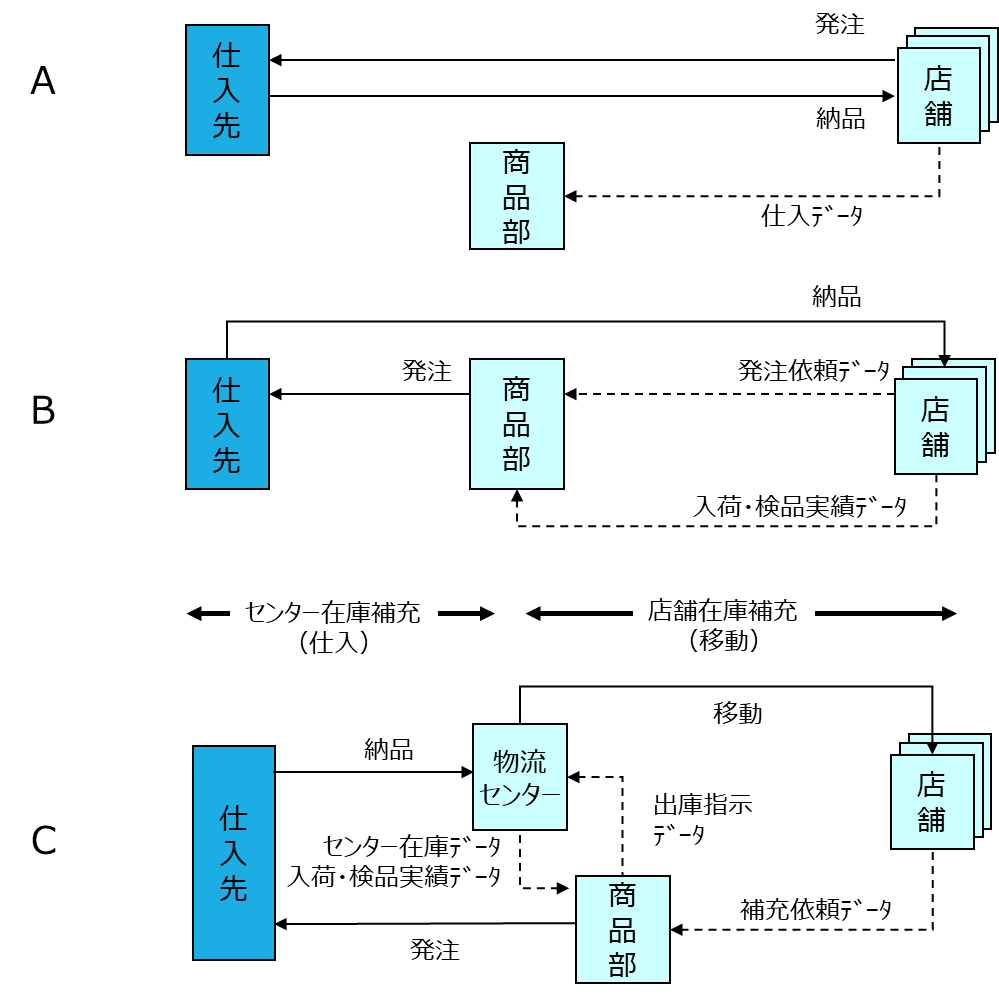
Aは、店舗中心に購買業務が行われる形態です。店舗が直接、仕入先に発注を行い、納品も店舗に行われ、入荷・検品処理が行われます。発注・入荷処理は店舗システム内に閉じており、発注残管理も店舗で行います。入荷・検品実績に基づいて店舗側で仕入データが生成され、その仕入実績が本部に集約されます。
なお、Aのさらに簡易な形態として、店舗側に購買システムを持たない場合、納品書などで商品部に入荷実績を報告し、商品部で一元管理を行う例もあります。
Bは、発注業務を本部の商品部で集約している形態です。店舗からの発注依頼データを商品部が集約して仕入先に対して発注を行います。商品は本部を経由せず、直接、店舗に納品され、入荷・検品処理が行われます。そして、本部に入荷・検品実績データが送信され、仕入データが生成されるとともに、商品部で発注残管理を行います。
この形態は、一定数以上の店舗展開を行い、店舗の情報基盤が整備されており多店舗の発注を本部で集約する場合に見られます。
Cは店舗、商品部、物流部の業務分担を明確に分離している形態です。
この形態の場合、補充には、店舗への補充とセンター在庫の補充の二つのパターンがあります。
店舗への補充は、店舗からの補充依頼データを商品部に集約して、物流センターの在庫を引き当てます。在庫が確保されると物流部に出庫指示が行われ、商品が店舗へ移動します。
センター在庫の補充については、物流センターで一定のセンター在庫を保有しますが、この在庫の補充を意味します。需要予測や発注点管理にもとづき、商品部が仕入先に発注処理を行い、物流センターに納品され、物流部が入荷・検品処理を行い、その入荷・検品実績データに基づいて購買システム上の発注残が更新されます。
この形態の場合、発注から仕入までの購買システムは本部内のシステムが中心となります。物流センターを利用し、店舗および本部の情報インフラ、ネットワークが整備されている一定規模の企業に見られます。
上記は代表的な購買業務の流れを概観しましたが、本部と店舗との役割分担や情報システムの整備状況によって、業務プロセスが大きく異なります。
当然のことですが、業務プロセスと情報システムの機能の整合性が取られなければ、オペレーションの効率化、業務の精度向上に寄与しません。そこで購買システムがどこまでの業務領域をカバーするかという点がポイントになりますが、特にパッケージソフトを利用する場合、パッケージソフトの機能と業務プロセスとの差をどのように埋めるかという点について検討が必要となります。
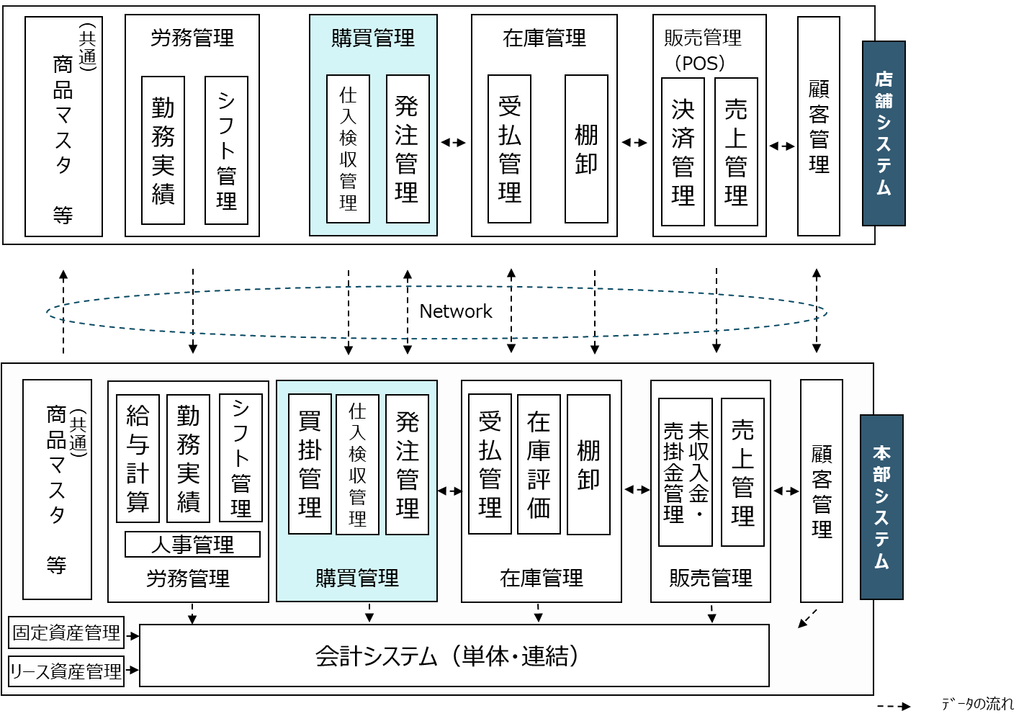
店舗・本部で購買業務を分担したシステム構成例
【発注管理】
発注管理は、仕入先に対する発注情報を管理します。具体的には、発注担当者、部署、発注先、発注日、アイテム、単位、単価、数量、金額、納期、納品先などが含まれます。
補充発注の場合を想定すると、発注管理における特に重要な項目は、発注数量、発注単価、発注タイミングになります。
発注の形態としては、前述のとおり、本部を介さずに直接店舗から仕入先に発注を行う方法(A)と、店舗からの発注依頼に基づいて、本部で集約して仕入先に対して発注を行う方法(B)、センター在庫の補充発注(C)の三つの形態が存在します。
Aの店舗発注の場合、システムからは現在庫数、発注残、過去の販売実績、過去の発注履歴などが参考情報として提供されます。店内を巡回しながら、在庫数を参照して発注を行う場合も多いので、ハンディターミナル、タブレットなど携帯端末を使用して入力を行う例が多く見られます。
一方、自動補充を導入している場合には、POS販売実績や在庫情報等に基づき、システムが店舗別・商品別の発注提案数または発注数を算出します。
Bの店舗からの発注依頼を本部で集約する場合、必要に応じて、本部側の判断で発注数の調整が行われ、仕入先へ発注が行われます。
Cの場合、物流センターの補充在庫については、需要予測を踏まえて商品部の判断で発注数を決定します。
店舗からの補充依頼は物流センターの在庫を引き当てて出庫指示をかけて在庫を移動するため、仕入先への発注には直接は連動せず、移動処理となります。
発注単価は、商品・仕入先別の単価情報などを参照して設定します。店舗発注では、本部で管理する単価を適用し、店舗での変更を制限する運用が考えられます。単価変更を認める場合には、変更権限や承認、変更履歴を管理します。
発注処理を適切に行わないと欠品が発生し、販売機会ロスにつながります。こうした課題をシステムで解決する方策の一つが発注点管理です。
店舗別、商品アイテム別にマスタに「発注点」を設定し、有効在庫が一定水準を下回った場合に、発注数を提案するなどして発注処理をサポートします。有効在庫は、現在庫数に発注残数量を加え、引当済数量を差し引くなどして、算定します。
処理方法として、発注提案用のリストが出力された上で発注手配を行う方法と、補充発注をシステムが自動で行う場合とがあります。
発注提案方式では、担当者による確認・承認後に発注データを確定します。自動発注方式では、事前に設定した条件や権限に基づいて発注を確定します。
なお、自動発注方式は、作業効率は高く、欠品防止には有効ですが、発注点、発注ロットなどの設定を正しく管理していないと、発注数が適切でなくなり、適正在庫に影響を与えるなど、内部管理面での課題は残ります。
発注データは、発注書として出力・送付するほか、EOS(Electronic Ordering System)やEDI(Electronic Data Interchange)を通じて仕入先へ電子的に送信されます。
また、小売チェーンでは大手を中心に業界標準の流通BMS(Business Message Standards)の利用が進んでいます。
購買システムの入り口は発注処理なので、発注情報が電子データ化されているかという点がその後の処理に大きな影響を与えます。
発注情報が正確な電子データとして生成されていれば、入荷時には発注データとの照合により検品・入荷処理を効率化でき、その後の仕入計上、請求照合、買掛計上、支払処理まで一連の処理につなげることができます。
しかし、発注情報が電子データ化されていないと納品書等からの手入力が増え、特に店舗での処理は作業負荷が大きくなり、タイムリーな仕入入力が行われない場合があります。
【仕入・検収管理】
仕入・検収管理では、納品された商品の品目・数量・状態を確認し、発注内容と照合して受入を確定します。この確定結果に基づき、仕入データを生成し、発注残を更新します。
前述の処理パターンを参照しながら流れを整理します。
仕入先からの商品が、店舗に納品され、店舗で入荷・検品処理を行う場合(A、B)と本部の物流センターで処理する場合(C)があります。
A 店舗で発注し、店舗へ納品される場合は、店舗で発注データを参照し、入荷・検品実績を登録し、仕入データを生成して本部に送信します。店舗側で発注残データも更新します。
B 店舗の発注依頼を受けて本部で発注を行い、店舗に納品される場合は、店舗から送信された入荷・検品実績に基づき、本部側で発注確定データを参照して仕入データを生成し、発注残データも更新します。
C 本部で発注し、物流センターに納品される場合は、発注データに登録された予定納期を基に入荷予定表が出力され、物流部での入荷作業の計画に活用されます。入荷・検品実績を発注データと照合し、本部側で仕入データを生成するとともに受入数量に応じて発注残を更新します。
なお、店舗からの補充依頼に伴う、物流センターから店舗への入庫は、在庫移動となり、仕入には影響しません。
いずれの形態でも、分納の場合は未入荷数量を発注残として残し、過納の場合は受入可否を確認して処理します。
仕入先からASN(Advanced Shipping Notice:事前出荷案内)を受信できれば、入荷予定データと照合することで、入荷・検品作業の効率化を図ることができます。
仕入実績は本部で一元管理され、仕入先別の仕入額や買掛金等の会計処理に必要なデータを会計システムへ連携します。
また、仕入データは組織・担当、仕入先、商品分類、商品、時系列の各種切り口で分析が可能となり、商品分析、購買交渉等に利用されます。
仕入リベート
仕入リベート(仕入割戻し)は、仕入先から小売業者に対して、一定条件の達成に応じて支払われる割戻金で、契約条件、対象期間、算定の基礎となる仕入実績、確定額を管理します。仕入先との取決めにより買掛金と相殺する場合は、その金額を支払明細に反映します。
【買掛管理】
買掛管理では、仕入実績に基づいて仕入先別の債務を管理し、支払額を確定します。仕入先から請求書を受領する方式では、請求明細と仕入実績を照合し、差異があれば発注・検収記録を確認します。
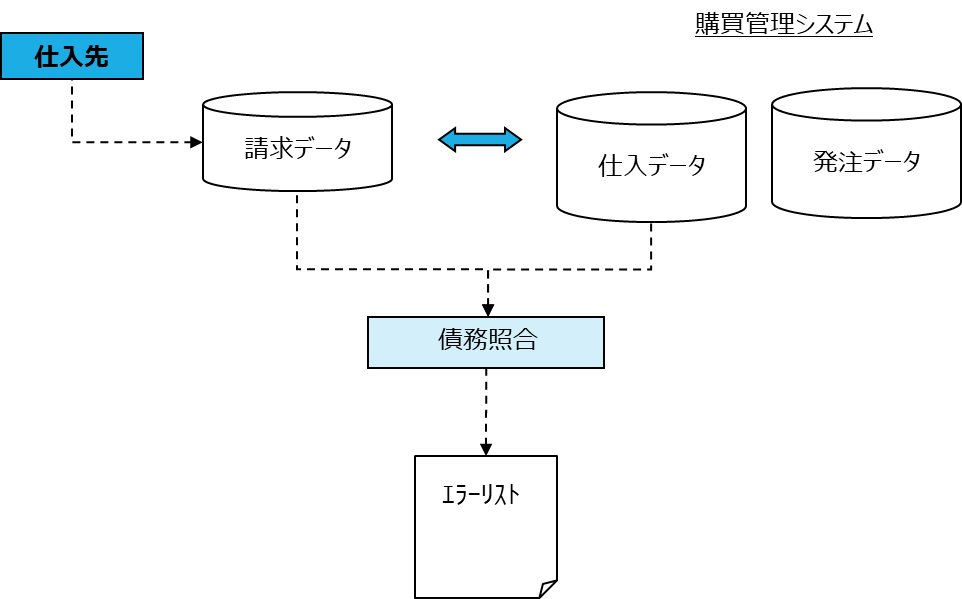
多店舗展開する小売業では、店舗や物流センターで発生した仕入実績を本部に集約し、本部で仕入先別に債務を一元管理する形態が一般的です。
仕入先との合意に基づき、仕入先からの請求書を待たず、自社で確定した仕入金額に基づいて支払を行い、その明細を仕入先へ通知する支払通知方式(セルフビリング)を採用する場合もあります。この方式は、仕入データの精度が高く、取引先との信頼関係が構築されていることが前提となります。