「小売業の業務オペレーションは財務諸表に具体的にどのように反映するのか」という観点で、小売業の購買業務を整理します。
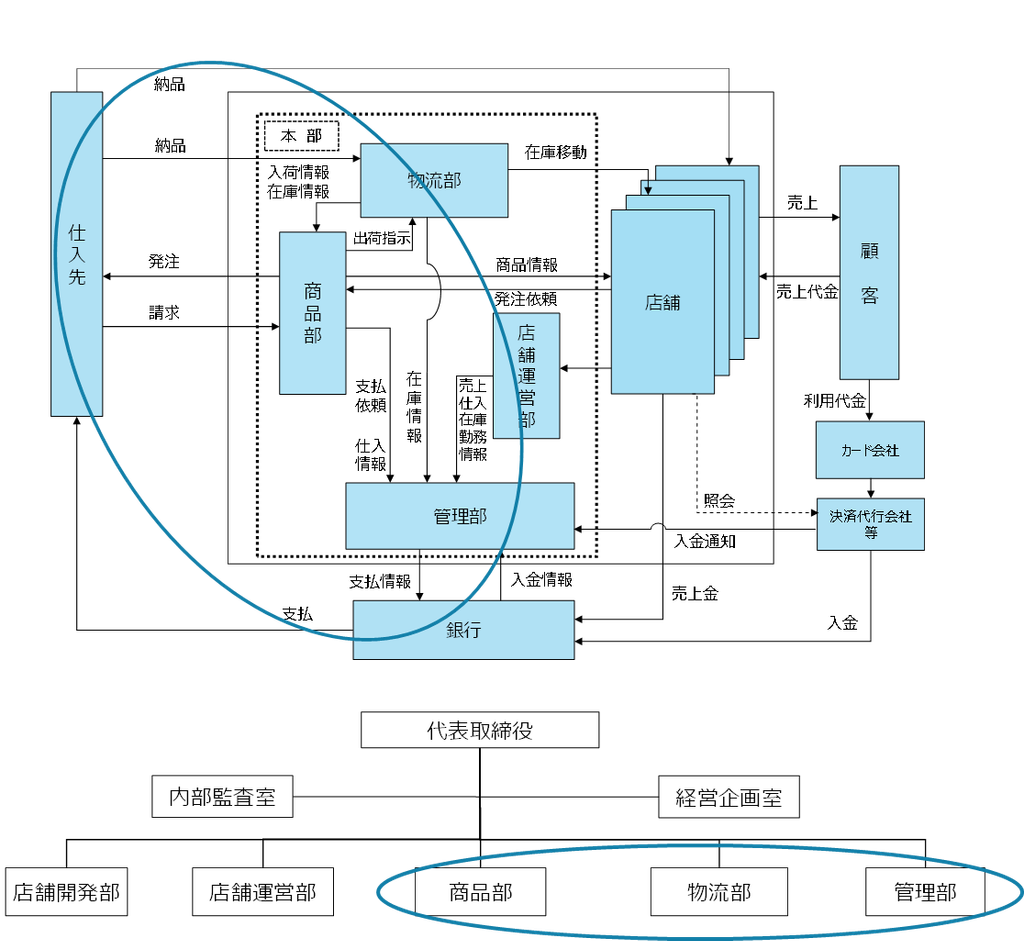
はじめに、購買プロセスの概要を改めて示します。本部・商品部が発注を行い、本部の物流センターに納入される場合を例に購買に関する業務プロセスを簡単に整理すると、次のようになります。
商品部が仕入先に対して発注を行い、仕入先から商品が納品されると、物流部では、現物商品、納品伝票を照合し、品目・数量・品質などの確認(検品)を行い、その後、発注内容と照合して受領を確定(検収)し、検収が完了すると仕入処理が確定します。
続いて、仕入先から請求書が送付されると、商品部は請求内容を仕入実績、検収実績と照合し内容の一致を確認し、支払承認をします。その後、管理部(経理)は、買掛金を確認し、銀行を通じて支払処理を行います。
購買においては、商品部による発注・請求内容の確認、物流部による検収、管理部(経理)による債務の確認・支払実行を分担し、各部門が相互に確認することで、不正取引や誤支払のリスクを低減します。
ビジネスフローと組織図を示すと以下のとおりです。
会計との関係は以下のとおりです。
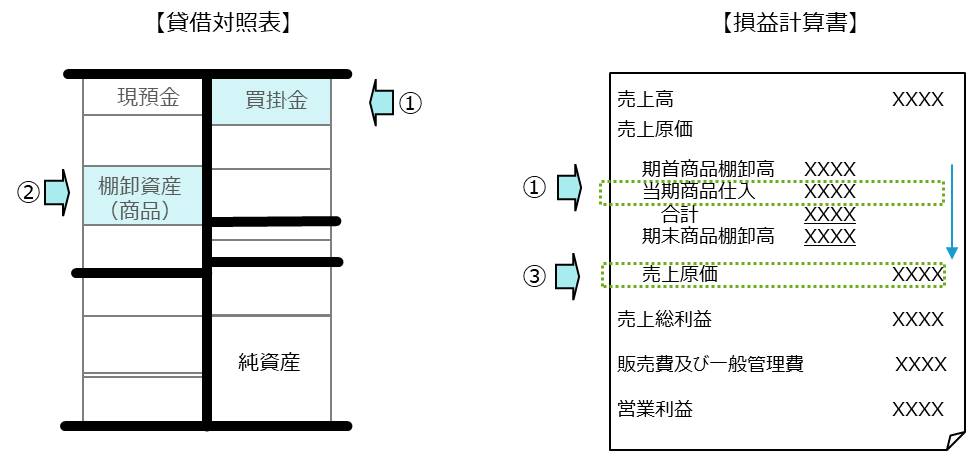
本例では、検収日を仕入計上日とし、検収が完了した商品について「仕入」と「買掛金」を計上します。①
仕入れた商品のうち、期末時点で未販売の商品は、貸借対照表の「棚卸資産(商品)」として計上されます。②
一方、販売した商品に対応する原価は、損益計算書の「売上原価」に計上されます。③
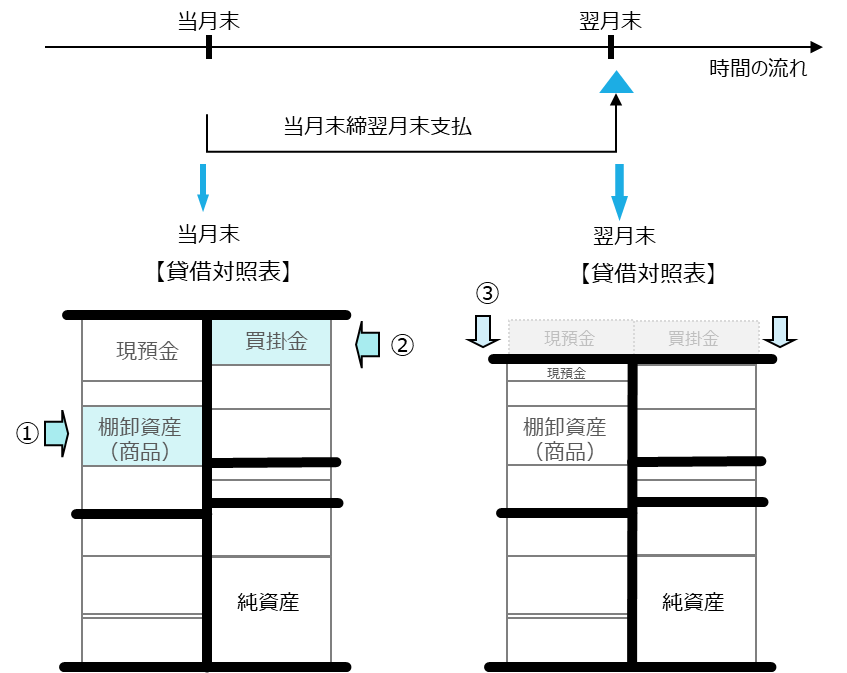
買掛金は、仕入先との契約で定められた支払条件に基づき、管理部(経理)が銀行口座を通じて振込等の支払を実行します。一般的には「月末締め・翌月末払い」といった支払サイトが設定されており、検収時点で買掛金が計上され、支払い条件に基づき翌月末などの支払日に決済されます。
以下では、当月に商品を掛けで仕入れ、翌月末に銀行振込で代金を支払うケースを示します。なお、この間に商品の販売やその他の取引はないものとします。
当月末の貸借対照表には、仕入れた「商品」が棚卸資産として ①、未払いの仕入代金が「買掛金」として計上されています。②
翌月末に代金を支払うと、「現預金」と「買掛金」が同額減少します。③
商品は未販売のため、引き続き棚卸資産として残ります。なお、代金の支払そのものによって、損益計算書に費用が計上されるわけではありません。