中堅小売業の財務構造を俯瞰するため、貸借対照表および損益計算書の簡易な構成比チャートを提示します。
データは、財務省・財務総合政策研究所「財政金融統計月報・令和4年度統計表」に収録された小売業のうち、資本金1億円以上10億円未満の1,395社を対象としています。貸借対照表は総資産、損益計算書は売上高に対する構成比で表示し、主要科目と経常利益までを示しています。また、特徴を把握するため、同じ資本金規模の全産業および卸売業と比較しています。
◆総資産回転率
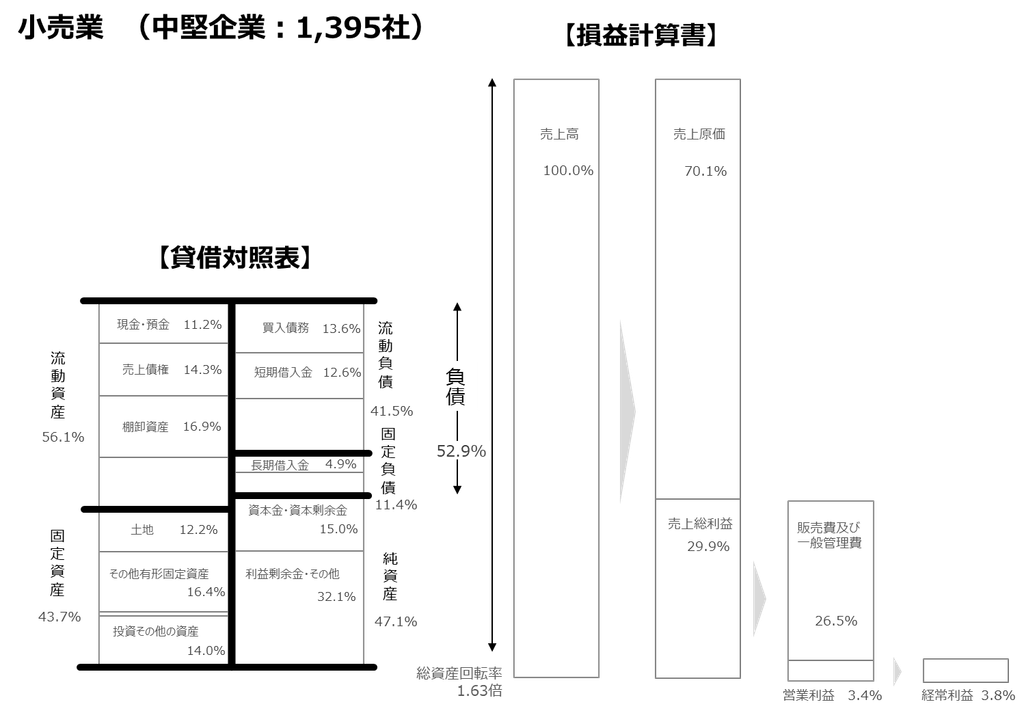
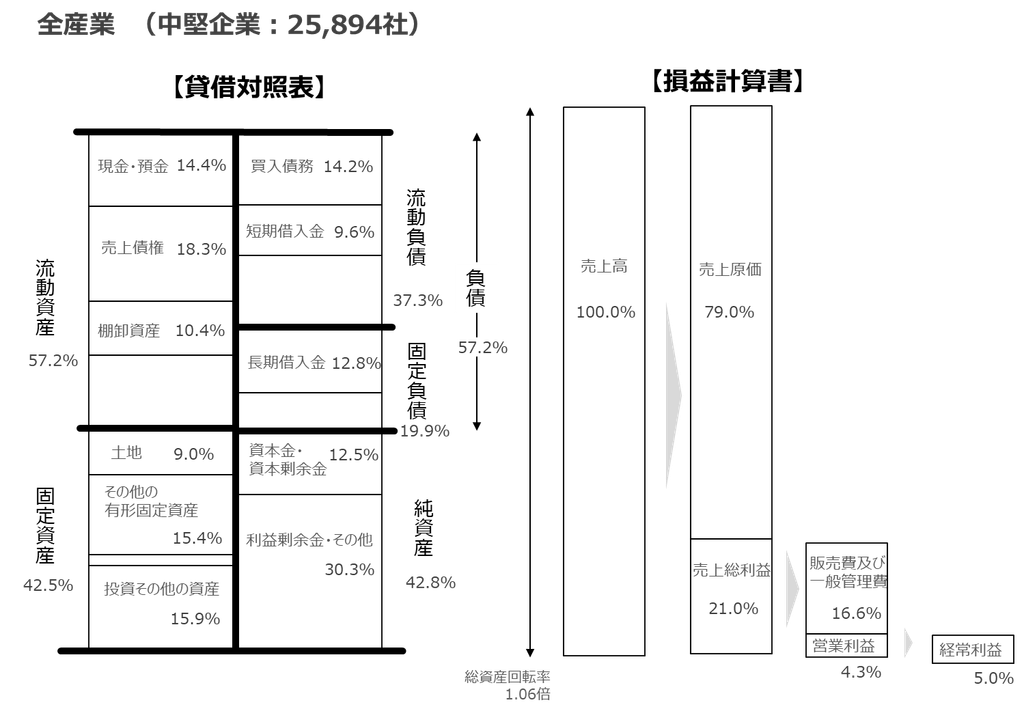
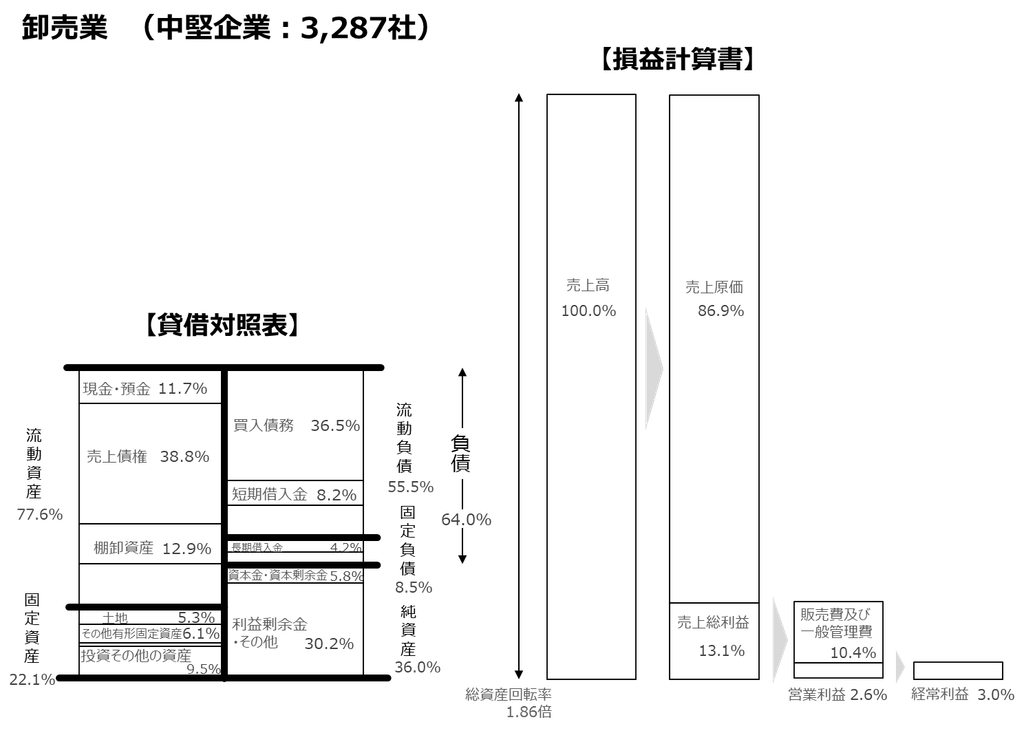
総資産回転率は、総資産をどれだけ活用して売上を上げているかを示す指標です。チャートでは総資産と売上高を同一スケールで表示し、その関係を視覚的に把握できるようにしています。
小売業の総資産回転率は1.63回で、卸売業には及ばないものの、全産業を大きく上回っています。店舗などの固定資産を抱えながら、比較的高い資産効率で売上を上げていることが分かります。
◆貸借対照表について
・純資産比率は47.1%と、卸売業・全産業を上回っており、比較的厚い純資産を有しています。
・資産構成では、卸売業と比べて固定資産の比率が高く、店舗や商業施設などへの投資が反映されていると考えられます。
・棚卸資産の比率は16.9%と、卸売業・全産業を上回っています。品揃えの充実や欠品防止のため、一定の商品在庫を確保する小売業の特性が表れています。
・一方、売上債権の比率は卸売業より低くなっています。現金やキャッシュレス決済による消費者向け販売が中心で、企業間の掛売りが比較的少ないことが背景にあると考えられます。
◆損益計算書について
・売上総利益率は29.9%と、卸売業・全産業を上回っています。一方、販売費及び一般管理費も売上高の26.5%を占め、店舗運営に伴う人件費、賃借料などの負担が大きいことが表れています。
・その結果、営業利益率は3.4%となり、卸売業を上回るものの、全産業を下回っています。高い売上総利益率が、そのまま高い営業利益率につながるわけではないのです。
小売業の財務構造には、店舗と商品在庫を確保し、販売活動に多くの費用をかけて利益を生み出すという事業特性が表れています。経営上は、粗利益の確保に加え、店舗運営費の管理と在庫・店舗資産の効率的な活用が重要になります。
